資本コストや株価を意識した経営の実現に向けた対応
資本コストと資本収益性に関する現状分析と課題認識
現状分析
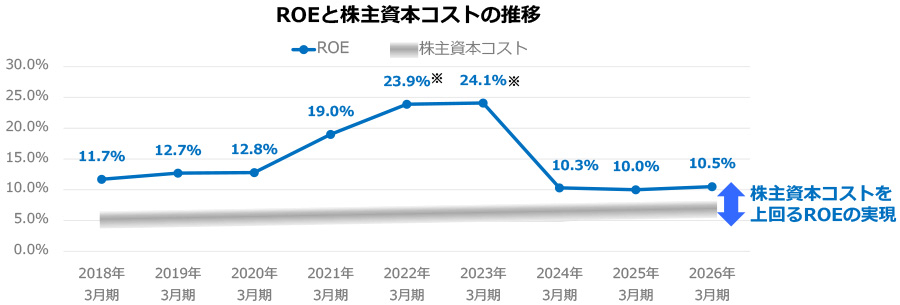
- 現状の株主資本コストは金利上昇環境を背景に、7~8%程度に上昇(CAPMやその他の分析から推計)
- 上場以来、継続的に株主資本コストを上回るROEを実現
- 2021年3月期~2023年3月期においては、コロナ禍を背景に業績が急伸し、ROEは過去最高を記録
- 2024年3月期以降、育成事業領域への成長投資を拡大し、事業別の資本収益性は改善の途上
- 金利上昇は中長期的なトレンドとなる可能性があり、株主資本コストの上昇圧力は継続する見込み
課題認識
- 引き続き、株主資本コストを抑制しつつ、ROEの向上を図っていく必要がある
-
※2022年3月期および2023年3月期の親会社株主に帰属する当期純利益には、ロジスティード株式会社株式の売却に伴う特別利益が含まれる(以降も同様)
市場からの評価に関する現状分析と課題認識
現状分析
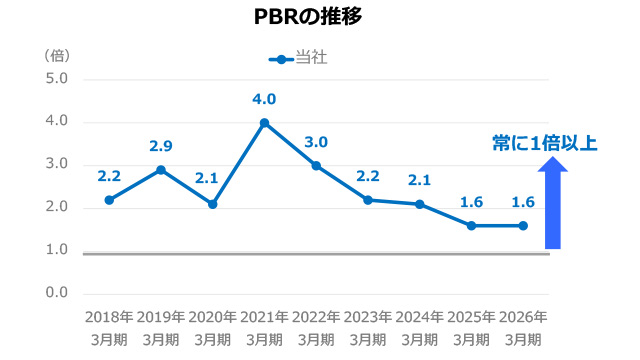
- 上場以来、運輸セクター内でも高水準なROEを基礎に、PBRは常に1倍以上をキープ
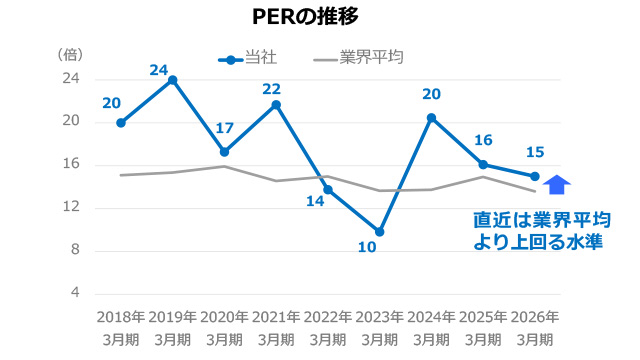
- 足元のPERは約15倍、業界平均の約13~16倍(プライム市場・陸運セクター)と比較してほぼ同水準
課題認識
- 中期経営計画の基本方針であるトータルロジスティクスの高度化に対する説明力の向上や、資本市場との対話の充実等を通じて、PBR1倍超の持続的な達成が必要
- 足元のPERは成長期待が十分織り込まれていない水準であり、改善に向けた取組みが必要
-
※当社は、2020年11月1日付で普通株式1株につき2株の株式分割を実施。2018年3月期の期首に当該株式分割が行われたと仮定し、PBRとPERの数値を算定
資本コストや株価を意識した経営の実現に向けた取組み ~計画策定・開示~
目標水準
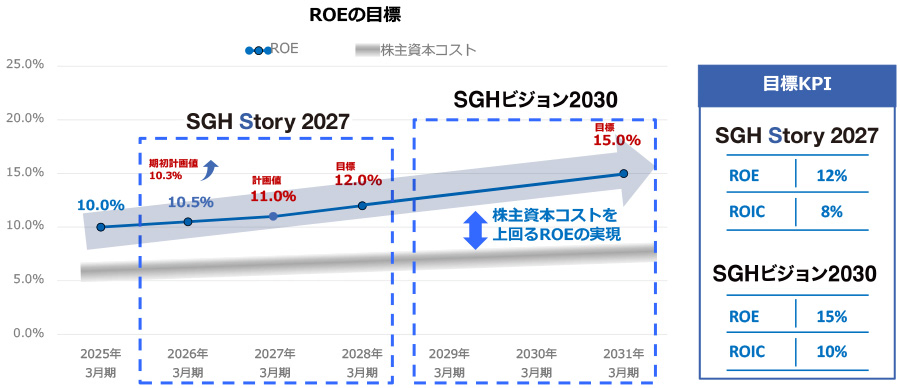
- 各事業の資本収益性の向上、株主還元の拡充等により2030年度にROE15%を達成
資本コストや株価を意識した経営の実現に向けた取組み ~具体策~
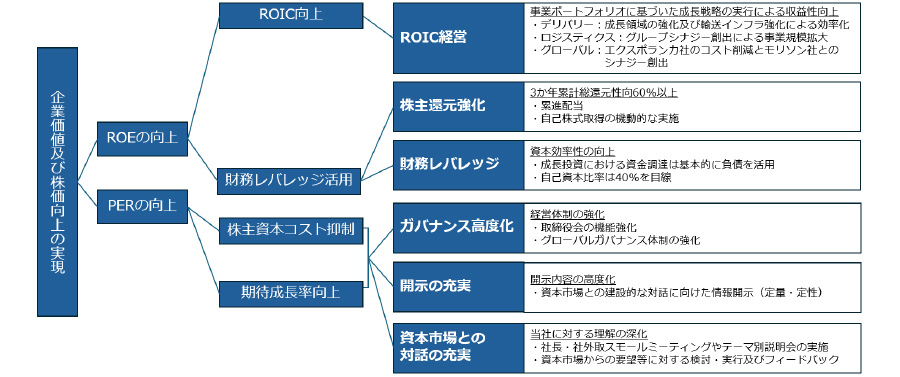
企業価値及び株価の向上に向けたロジックツリー
ROEの向上➀
- ROIC経営:事業ポートフォリオに基づいた成長戦略の実行による収益性向上
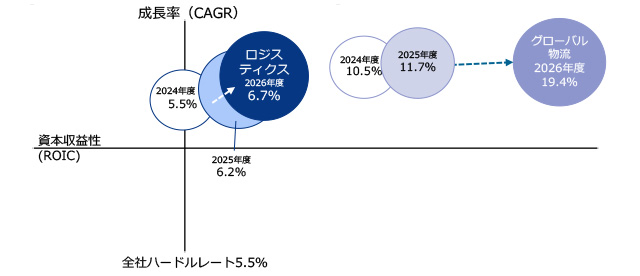
- WACC等に基づき全社ハードルレートは5.5%で設定。セグメント別ROICは、デリバリー事業では高水準を維持。
ロジスティクス・グローバル物流事業はM&Aに伴うのれん増加影響で一時的に低下するも、買収先事業による利益貢献は顕在化
デリバリー事業
- 2024年度以降、大型中継センター建築等への投下資本増加などにより前年比減となったが、概ね11%台で推移
- 大規模な成長投資は一段落。今後はDX等の省人化、効率化投資を中心とし、投下資本の確実な回収を図る。資産の保有方針を見直し、投資効果による収益性改善に注力する
ロジスティクス事業
- 2024年度以降、旧C&Fロジホールディングス※買収によるのれん増の影響によりROICは低下。(のれん影響を除くと改善)
- 2026年度は、低温物流は採算管理の高度化による収益性向上とともに、新規拠点の立ち上げなど基盤強化を推進。採算性重視の投資により、2030年度の目標5.5%を目指す
グローバル物流事業
- 2025年度はモリソン社買収によるのれん増とエクスポランカ社の減益によりROICが低下。一方、モリソン社のグループ化により、のれん影響を除くとROICは改善
- 2026年度は、エクスポランカ社とモリソン社のシナジー創出を推進。フォワーディング事業へリソースを集中し、利益創出力強化に向けた体制変革に取り組むことでROICの改善を見込む
セグメント別ROIC 実績と見通し
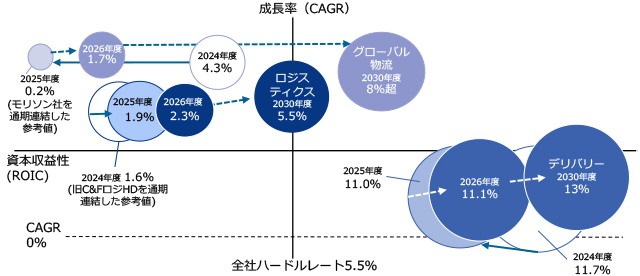
セグメント別ROIC(のれん等影響を除く)※
-
※デリバリーはのれん影響軽微のため除外
-
※2025年4月1日付の組織改編により、名糖運輸株式会社を存続会社として吸収合併
-
※セグメント別ROIC=セグメント別NOPAT/セグメント別投下資本。セグメント別NOPATはセグメント別営業利益から実効税率を控除、セグメント別投下資本はセグメント毎の運転資本+固定資産の期中平均で算出。
セグメント別ROIC(のれん等除く)はセグメント別NOPATからのれん償却費、セグメント別投下資本からのれん等を除いて算定。
ROEの向上➁
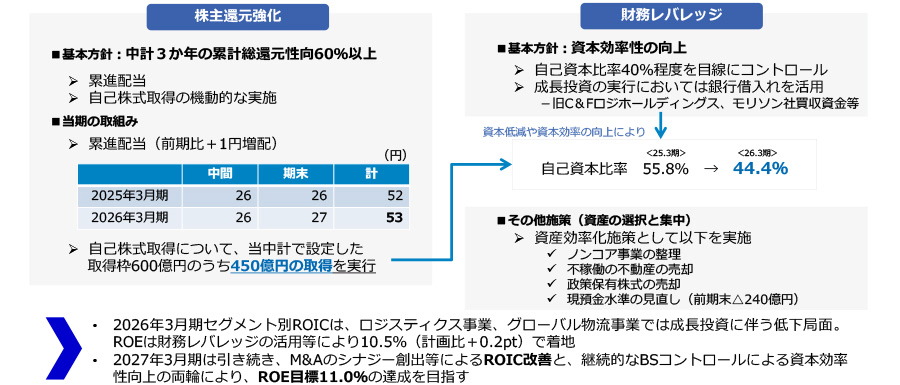
- 財務レバレッジ活用
- 2026年3月期は成長投資における財務レバレッジの活用等、BSコントロールも通じて、ROE実績は期初想定を上回る10.5%で着地
PERの向上
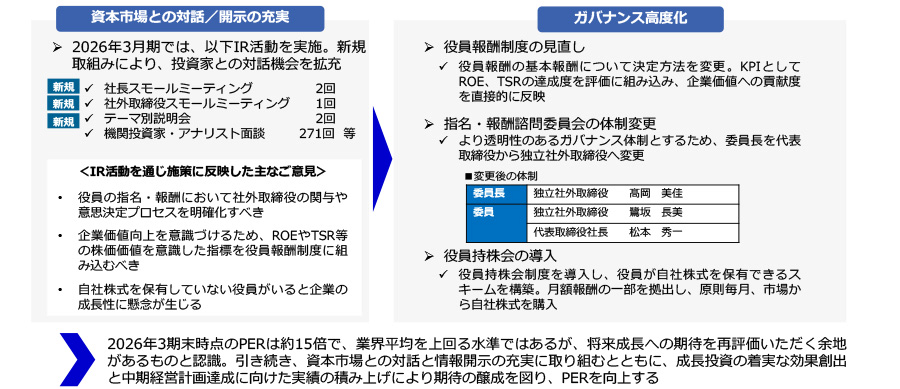
- 株主資本コストの抑制、期待成長率の向上
- 株主・投資家との対話を通じてガバナンス高度化のため各種取組みを実施
~資本コストや株価を意識した経営の実現に向けた対応~(2026年7月)(1.3MB)
